Sharpe Ratio mit TradingDiary Pro berechnen
Sharpe Ratio
Die Sharpe Ratio wurde vom Nobelpreisträger William F. Sharpe entwickelt und ist eine der meistzitierten Rendite-Risiko-Kennzahlen im Finanzwesen.
Sie beschreibt, wie viel Überrendite Sie für die zusätzliche Volatilität erhalten, die Sie mit einer riskanteren Anlage eingehen.
Sie wird mit folgender Formel berechnet:
$$S_{a} = \frac{\text{Effective Return}}{\text{Standard Deviation}} = \frac{E[R_{a}-R_{b}]}{\sigma_{a}} = \frac{E[R_{a}-R_{b}]}{\sqrt{var(R_{a} – R_{b})}}$$
Dabei ist \(R_{a}\) die Rendite der Anlage und \(R_{b}\) die Rendite einer Vergleichsgröße wie des risikofreien Zinses oder eines Index wie des S&P 500. In der Regel ist \(R_{b}\) die beste verfügbare Rendite eines risikofreien Wertpapiers (T-Bills).
\(E[R_{a}-R_{b}]\) ist der Erwartungswert der Überrendite der Anlage gegenüber der Vergleichsrendite, und \(\sigma_{a}\) ist die Standardabweichung dieser Überrendite.
Die Sharpe Ratio misst die risikobereinigte Rendite eines Portfolios mithilfe der Standardabweichung. Je höher die Sharpe Ratio eines Portfolios, desto besser war seine Rendite im Verhältnis zum eingegangenen Risiko.
Als Faustregel gilt: Eine Sharpe Ratio über 1 ist gut, über 2 sehr gut und über 3 ausgezeichnet.
So weit die Theorie. Sehen wir uns an, was das in der Praxis bedeutet. Zwei Portfoliomanager haben unterschiedliche Jahresergebnisse, aber fast dasselbe Endergebnis.
Portfolio A
| Zeitraum | Portfoliowert | Jahresrendite | Risikofreier Zins | Überrendite |
| 0 | 10000 | |||
| 1 | 11000 | 0.1 | 0.05 | 0.05 |
| 2 | 11880 | 0.08 | 0.05 | 0.03 |
| 3 | 13068 | 0.1 | 0.05 | 0.05 |
| 4 | 14113.4 | 0.08 | 0.05 | 0.03 |
Durchschnittliche Überrendite: 0,04
Standardabweichung: 0,01155
Sharpe Ratio: 3,46
Portfolio B
| Zeitraum | Portfoliowert | Jahresrendite | Risikofreier Zins | Überrendite |
| 0 | 10000 | |||
| 1 | 12000 | 0.2 | 0.05 | 0.15 |
| 2 | 11040 | -0.08 | 0.05 | -0.13 |
| 3 | 12144 | 0.1 | 0.05 | 0.05 |
| 4 | 14147.76 | 0.165 | 0.05 | 0.115 |
Durchschnittliche Überrendite: 0,046
Standardabweichung: 0,1246
Sharpe Ratio: 0,37
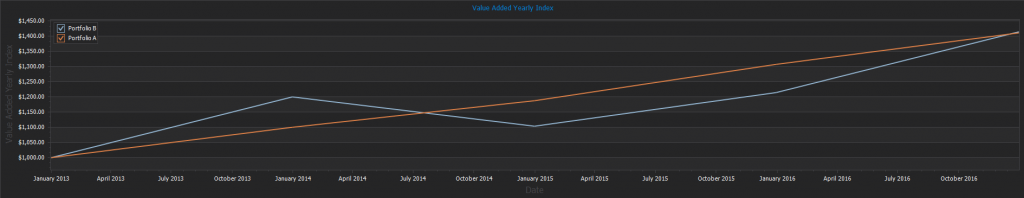
Jährlicher Value-Added-Index für Portfolio A und B
Der Unterschied zwischen den beiden Portfolios ist, dass Portfolio B volatiler ist. Es ist also riskanter, obwohl beide Portfolios dieselbe Rendite erzielen. Die logische Wahl ist Portfolio A. Das spiegelt sich auch in der Sharpe Ratio wider, denn Portfolio A hat einen deutlich höheren Wert als Portfolio B.
So funktioniert es in TradingDiary Pro
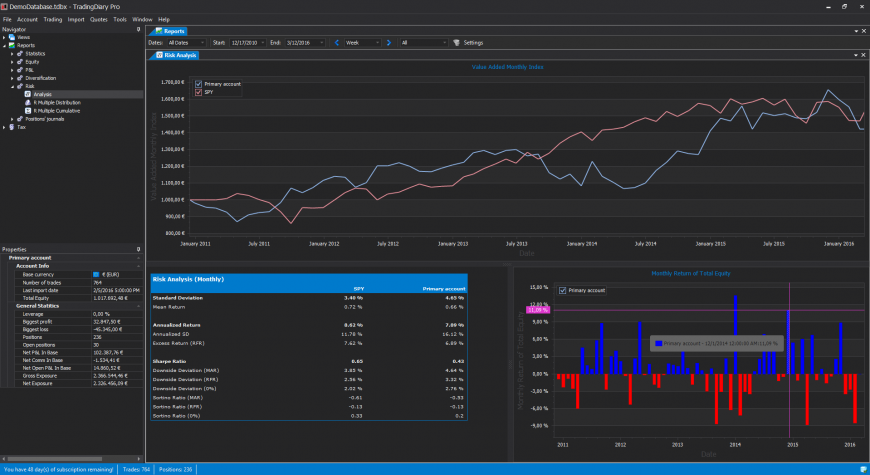
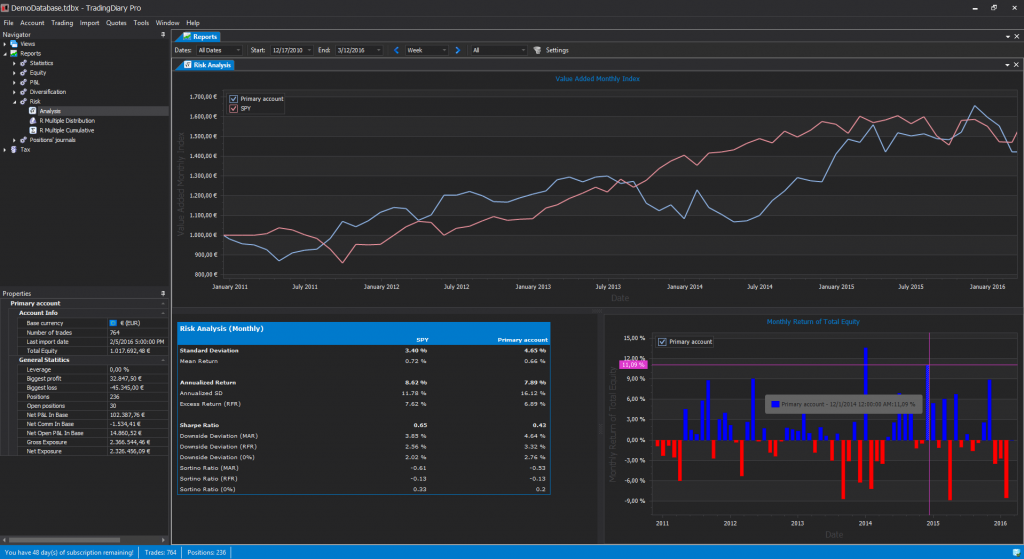
TradingDiary Pro kann die Sharpe Ratio berechnen. Sie können sogar die annualisierten Werte auf Wochen-, Monats- und Jahresbasis prüfen. Um die Sharpe Ratio Ihres Portfolios zu sehen, öffnen Sie den Risikoanalyse-Report im Navigator-Fenster (Reports/Risk/Analysis).
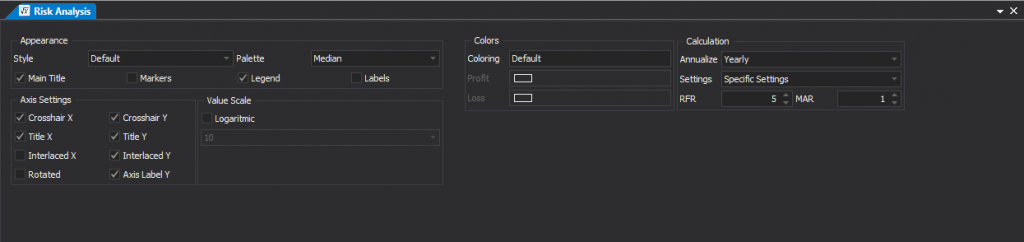
Um die Ausgangsparameter der Sharpe Ratio – risikofreier Zins, minimal akzeptable Rendite und Annualisierung – zu ändern, klicken Sie auf die Schaltfläche „Settings“ neben der Filterauswahl.
Wenn Sie live in der Software ausprobieren möchten, wie es funktioniert, können Sie die Datenbank hier herunterladen. Bitte öffnen Sie sie nicht direkt aus dem Webbrowser. Speichern Sie die Datei zuerst. Starten Sie dann TradingDiary Pro und öffnen Sie die Datei aus dem Ordner, in dem Sie sie gespeichert haben.